网联金服:聚合支付时代的钱包系统与支付接口新选择
在移动支付全面普及的今天,商户面对的不再是"收不收得到钱"的问题,而是"如何把来自微信、支付宝、云闪付、银行卡等多个渠道的资金高效归集、对账与管理"。网联金服正是围绕这一需求展开服务的支付平台,通过聚合支付、钱包系统与标准化支付接口,帮助商户在复杂的支付生态中建立清晰、可控的资金通路。本文从行业背景、产品能力与选型要点三个层面,系统梳理网联金服的价值所在。
一、支付行业格局变化:从单一通道到聚合服务
过去十年,国内支付市场经历了从银行网银、第三方支付到聚合支付的演进。早期商户若想同时支持多种付款方式,往往需要分别对接多家机构,技术成本高、对账口径不一、资金分散在多个账户中。聚合支付的出现改变了这一局面——用一套接口承接多种支付方式,统一回调、统一结算、统一账单。
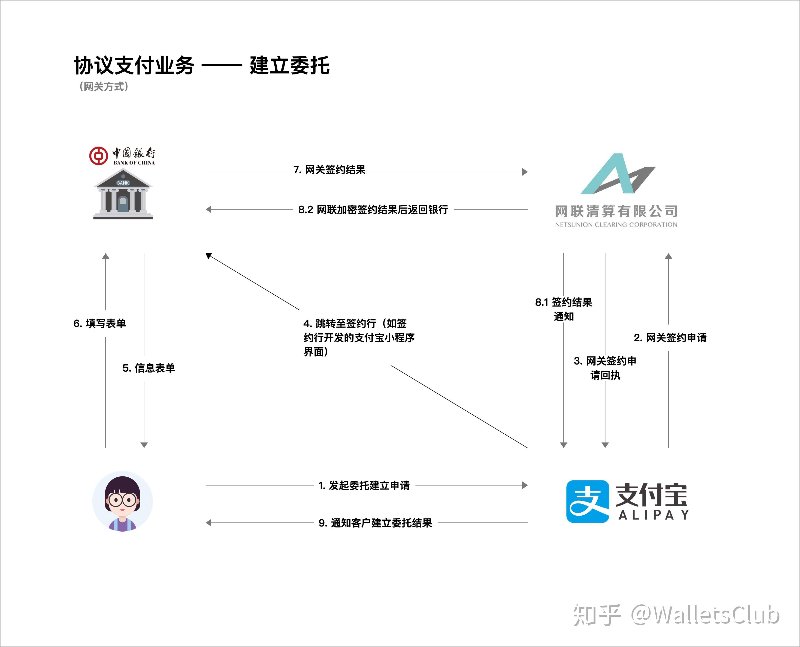
与此同时,监管层面对支付清算秩序的规范持续加强,资金流转的合规性、备付金管理、商户实名与风控要求都在提高。这意味着支付服务商不能只做"通道搬运",而要具备账户体系设计、风控规则配置与合规运营的综合能力。网联金服所处的正是这样一个既讲效率、又讲规范的市场位置。
二、网联金服的核心能力拆解
1. 聚合支付:一个入口,多种方式
网联支付平台将主流支付方式整合为统一的收单入口。商户无需为每种支付方式单独开发,通过一次接入即可覆盖扫码、刷卡、H5、APP 等多种场景。对于连锁零售、餐饮、电商、生活服务等交易频次高的行业,这种整合带来的直接好处是开发周期缩短、运维接口减少、财务对账口径统一。
- 统一收银台:线上线下场景共用一套支付逻辑;
- 统一订单号:跨渠道交易可在同一维度检索与核对;
- 统一结算周期:减少多账户资金分散带来的管理负担。
2. 钱包系统:账户与资金的精细化管理
网联钱包面向需要构建自有账户体系的平台型客户。典型场景包括电商平台为买卖双方开设虚拟账户、分销平台处理多级分账、服务商为商户提供余额与提现能力等。钱包系统的关键在于账户结构清晰、记账准确、流水可追溯,同时要满足实名认证与交易限额等合规要求。
在实际落地中,钱包系统往往与分账、冻结、退款、提现等能力配合使用。例如平台完成一笔交易后,按约定比例将货款分配给商户、推广者与平台自身,整个过程需要账务实时、可查、可审计。这也是网联金服在产品设计中重点打磨的部分。
3. 支付接口:稳定、可扩展的技术底座
对技术团队而言,支付接口的稳定性与文档质量直接影响接入体验。网联金服提供标准化 API,覆盖下单、查询、退款、对账文件下载等常用能力,并配套签名规范、错误码说明与回调重试机制。接口设计遵循 RESTful 风格,便于与既有业务系统对接,也方便后续扩展新的支付方式。
值得关注的是回调与幂等处理。支付结果通知存在重复推送的可能,接口层需要支持幂等校验,避免重复发货或重复记账。这类细节看似琐碎,却是支付系统长期稳定运行的基础。
三、行业关键词视角下的服务边界
放到更广阔的金融业语境中看,支付是资金流转的"最后一公里",其上游连接着银行、证券、保险、基金、信托等金融业态,下游连接着千行百业的经营场景。围绕支付衍生出的需求包括投融资结算、供应链资金管理、风控数据服务等。网联金服以支付为切入点,服务对象既包括传统商业商户,也包括需要账户与分账能力的平台型企业。
需要说明的是,支付服务与金融理财、贷款融资等业务存在明确边界。支付机构的核心职责是提供资金转移与结算的技术与运营支持,不直接参与信贷投放或投资管理。清晰认识这一边界,有助于商户在选择支付平台时做出合理判断。
四、如何评估一个支付平台是否适合自己
面对市场上众多的第三方支付与聚合支付服务商,商户可以从以下几个维度进行考察:
- 资质与合规:核实服务商的业务资质、商户准入流程与风控机制是否健全;
- 接口质量:查看文档完整度、SDK 支持情况、回调机制与故障处理方案;
- 结算体验:关注结算周期、对账文件格式、异常订单的处理效率;
- 扩展能力:是否支持分账、钱包、跨境等后续可能用到的能力;
- 服务响应:技术支持是否及时,是否有专属对接人员。
网联金服官网提供了产品介绍与接入指引,河南知托付网络作为相关运营主体,在支付系统建设与商户服务方面积累了实践经验。对于正在寻找聚合支付方案或计划搭建钱包系统的团队,可以通过官方渠道进一步了解接口细节与接入流程。
五、结语
支付看似是一项基础能力,实则牵动商户的现金流、财务效率与用户体验。网联金服以聚合支付为入口,以钱包系统承载账户逻辑,以支付接口支撑技术对接,形成了一套相对完整的服务组合。在支付行业日趋规范、商户需求日趋精细的背景下,选择与自身业务匹配的支付平台,比单纯比较费率更为重要。理解产品能力、厘清合规边界、评估长期扩展性,才是支付选型的正确打开方式。